Ein Schaden ist oft ärgerlich genug: Das Auto ist beschädigt, im Haus steht Wasser oder ein Sturm hat das Dach getroffen. Dann stellt sich schnell die Frage: Welche Aufgaben übernimmt ein Versicherungsgutachter? Kurz gesagt prüft er Schäden, bewertet Ursachen und Umfang und liefert der Versicherung eine fachliche Grundlage für die Regulierung. Für Verbraucher ist wichtig zu verstehen, was ein Gutachter tatsächlich macht, welche Rolle er im Verfahren spielt und wo seine Grenzen liegen.
Welche Aufgaben übernimmt ein Versicherungsgutachter? Ein Überblick
Ein Versicherungsgutachter wird eingesetzt, wenn ein Schaden sachlich beurteilt werden muss. Er betrachtet nicht nur den sichtbaren Schaden, sondern auch den Zusammenhang zwischen Ereignis, Schadenbild und möglichen Reparaturkosten. Seine Einschätzung hilft der Versicherung dabei, zu entscheiden, ob und in welcher Höhe eine Leistung aus dem Vertrag infrage kommt.
Typische Einsatzbereiche sind zum Beispiel Kfz-Schäden, Leitungswasserschäden, Brandschäden, Sturmschäden, Einbruchschäden oder Haftpflichtfälle. Je nach Schadenart kann es sich um einen öffentlich bestellten Sachverständigen, einen freien Gutachter, einen internen Experten der Versicherung oder einen spezialisierten Fachbetrieb mit Gutachterfunktion handeln.
Zu seinen zentralen Aufgaben gehören:
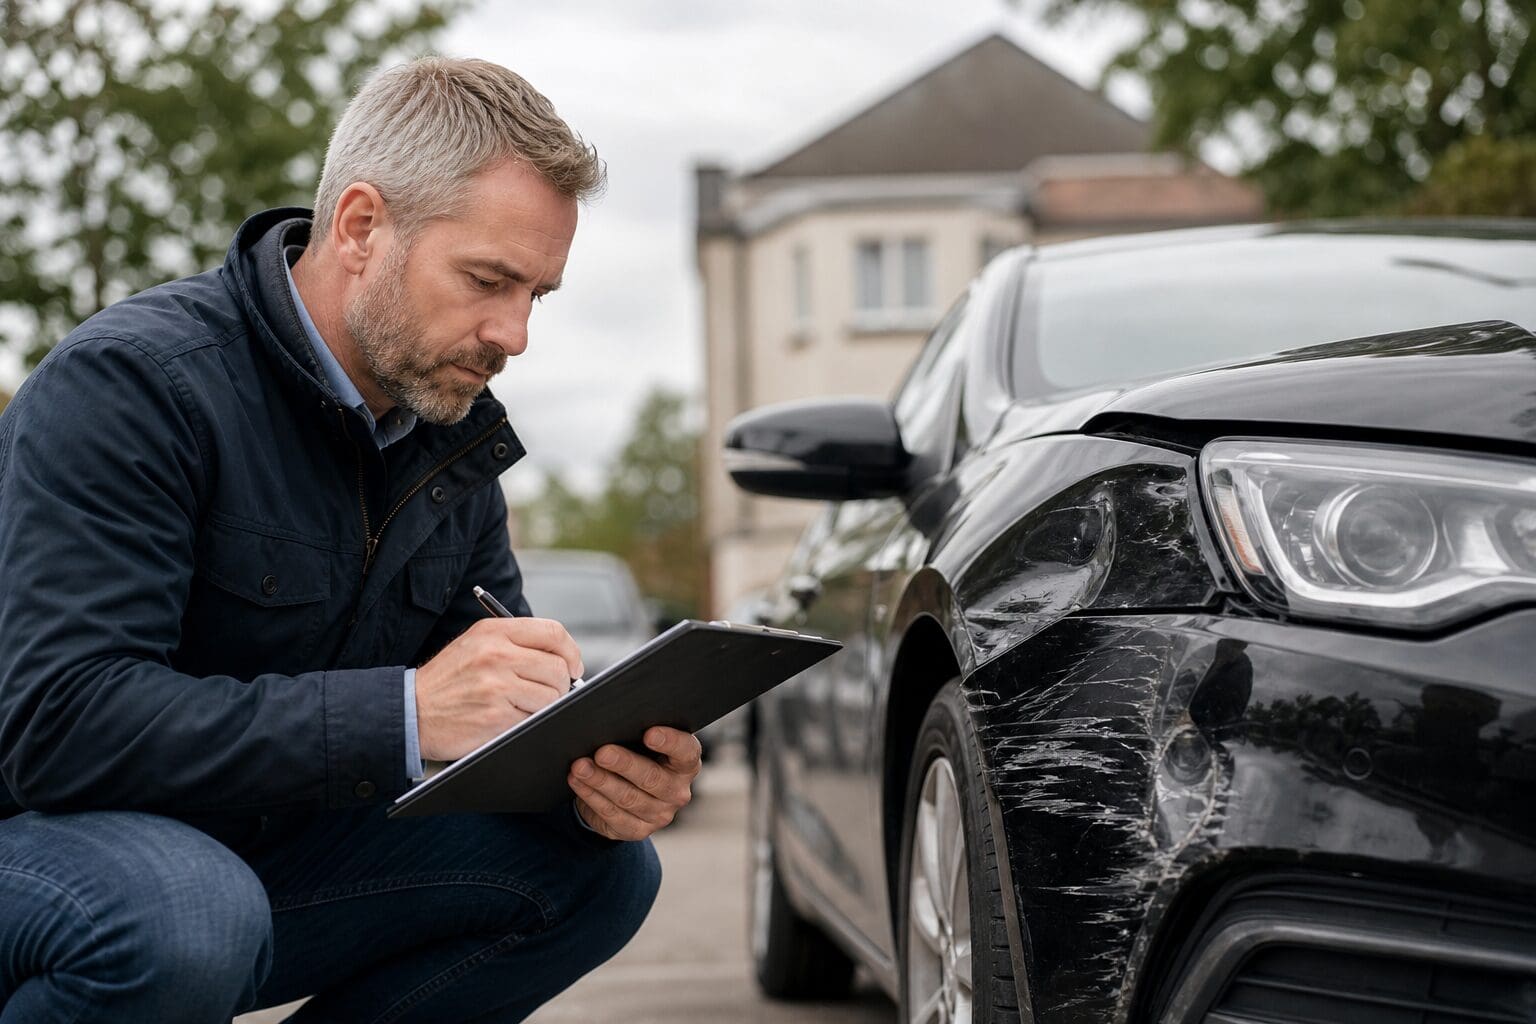
- Besichtigung und Dokumentation des Schadens vor Ort oder anhand geeigneter Unterlagen
- Prüfung, ob das Schadenbild zum gemeldeten Ereignis passt
- Einschätzung von Reparaturweg, Wiederbeschaffungswert oder Minderwert
- Ermittlung der voraussichtlichen Kosten für Instandsetzung oder Ersatz
- Erstellung eines Gutachtens oder einer gutachterlichen Stellungnahme
- Beantwortung fachlicher Rückfragen von Versicherung, Versicherungsnehmer oder weiteren Beteiligten
Ein Gutachter entscheidet jedoch nicht allein über die Auszahlung. Die endgültige Leistungsentscheidung trifft die Versicherung auf Basis des Vertrags, der Schadenmeldung und weiterer Unterlagen.
Schadenaufnahme: Was passiert bei der Begutachtung?
Die Begutachtung beginnt meist mit der Schadenmeldung. Danach entscheidet die Versicherung, ob Fotos, Rechnungen und Kostenvoranschläge ausreichen oder ob ein Gutachter eingeschaltet wird. Bei kleineren Schäden genügt häufig eine vereinfachte Prüfung. Bei größeren, unklaren oder technisch komplexen Schäden ist eine persönliche Besichtigung wahrscheinlicher.
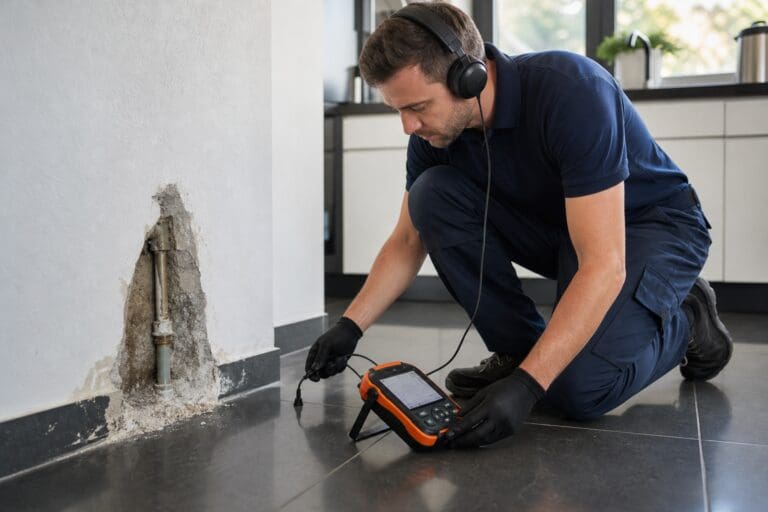
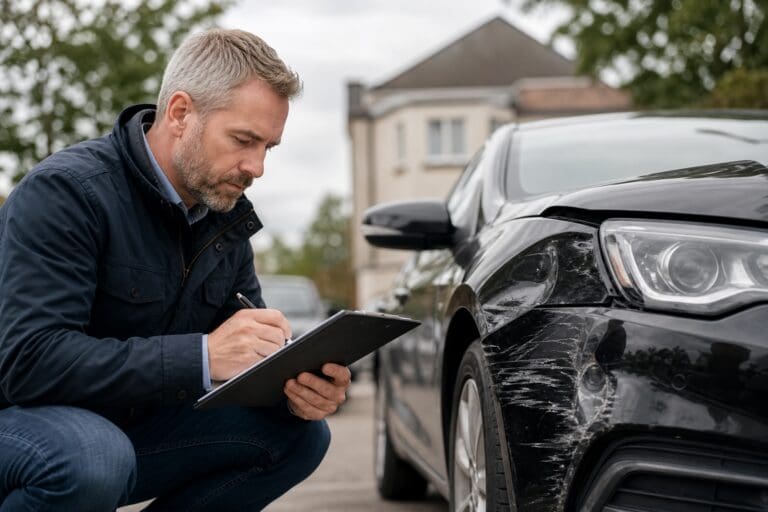
Vor Ort macht sich der Versicherungsgutachter ein Bild vom Zustand der beschädigten Sache. Er fotografiert Details, misst Flächen, prüft Material, fragt nach dem Ablauf und dokumentiert sichtbare Spuren. Bei einem Wasserschaden kann er beispielsweise Feuchtigkeitsmessungen berücksichtigen. Bei einem Fahrzeugschaden schaut er auf Karosserie, Lack, Anbauteile und mögliche verdeckte Schäden.
Welche Unterlagen können wichtig sein?
Verbraucher müssen nicht perfekt vorbereitet sein, aber vollständige Unterlagen erleichtern die Prüfung. Häufig hilfreich sind:
- Fotos direkt nach dem Schadenereignis
- Kaufbelege, Rechnungen oder Wartungsnachweise
- Kostenvoranschläge von Werkstätten oder Handwerksbetrieben
- Polizeiliche Anzeigen bei Einbruch, Diebstahl oder Unfallflucht
- Schriftverkehr mit Beteiligten, Vermietern, Nachbarn oder Geschädigten
Der Gutachter nutzt solche Informationen, um den Schaden einzuordnen. Fehlen Belege, bedeutet das nicht automatisch eine Ablehnung. Es kann die Bewertung aber erschweren, besonders wenn Alter, Zustand oder Wert einer Sache eine Rolle spielen.
Warum die Ursache so wichtig ist
Versicherungen leisten nicht für jeden Schaden, sondern nur für versicherte Ereignisse. Deshalb prüft der Gutachter oft, ob die gemeldete Ursache plausibel ist. Bei einem Sturmschaden ist zum Beispiel relevant, ob das Schadenbild zu Wind und Wetter passt. Bei einem Leitungswasserschaden kann die Frage entscheidend sein, ob Wasser aus einem versicherten Rohrsystem ausgetreten ist oder ob eine andere Ursache vorliegt.
Diese Ursachenprüfung kann für Verbraucher unangenehm wirken, ist aber Teil der sachlichen Schadenbewertung. Der Gutachter soll fachlich feststellen, was er erkennen kann. Rechtliche oder vertragliche Fragen werden anschließend von der Versicherung geprüft.
Bewertung von Schadenhöhe, Reparatur und Wertverlust
Eine der wichtigsten Aufgaben ist die Ermittlung der Schadenhöhe. Dabei geht es nicht nur darum, einen Betrag zu schätzen. Der Versicherungsgutachter muss beurteilen, welche Maßnahmen erforderlich, angemessen und technisch sinnvoll sind.
Bei einem Kfz-Schaden kann er Reparaturkosten, Wiederbeschaffungswert, Restwert und gegebenenfalls merkantilen Minderwert berücksichtigen. Bei Gebäudeschäden spielen Materialkosten, Arbeitsaufwand, Trocknung, Rückbau und Wiederherstellung eine Rolle. Bei Hausrat kann der Zustand vor dem Schaden wichtig sein.
Der Gutachter prüft außerdem, ob eine Reparatur möglich ist oder ob ein Austausch wirtschaftlich sinnvoller erscheint. Dabei kann es Unterschiede zwischen Neuwert, Zeitwert und Wiederbeschaffungswert geben. Diese Begriffe hängen vom jeweiligen Versicherungsvertrag und vom Schadenfall ab. Für Verbraucher ist entscheidend: Der im Gutachten genannte Betrag ist eine fachliche Grundlage, aber nicht immer identisch mit der späteren Zahlung.
Neutralität, Auftraggeber und mögliche Interessenkonflikte
Viele Verbraucher fragen sich, ob ein Versicherungsgutachter wirklich neutral ist, wenn er von der Versicherung beauftragt wird. Grundsätzlich soll ein Gutachter sachlich, nachvollziehbar und fachlich korrekt arbeiten. Gleichzeitig ist es wichtig zu wissen, wer ihn beauftragt und bezahlt.
Ein von der Versicherung beauftragter Gutachter erstellt seine Einschätzung in der Regel für die Versicherung. Das bedeutet nicht automatisch, dass sein Ergebnis falsch oder einseitig ist. Dennoch sollten Versicherungsnehmer das Gutachten aufmerksam lesen, besonders wenn die Einschätzung deutlich von eigenen Beobachtungen, Handwerkerangeboten oder Werkstattangaben abweicht.
Wenn Verbraucher Zweifel an der Bewertung haben, können sie eigene Unterlagen, Fotos, Gegendarstellungen oder einen weiteren Kostenvoranschlag einreichen. In manchen Fällen kann auch ein eigenes Gutachten sinnvoll sein. Ob dessen Kosten übernommen werden, hängt jedoch vom Einzelfall und vom Vertrag ab.
Grenzen der Tätigkeit eines Versicherungsgutachters
Ein Versicherungsgutachter ist kein persönlicher Interessenvertreter des Versicherungsnehmers. Er ersetzt auch keine Rechtsberatung. Seine Aufgabe liegt in der fachlichen Beurteilung des Schadens, nicht in der Auslegung aller Vertragsklauseln oder in der Durchsetzung von Ansprüchen.
Er kann beispielsweise feststellen, dass ein Parkettschaden durch Feuchtigkeit entstanden ist. Ob genau dieser Schaden nach dem konkreten Versicherungsvertrag gedeckt ist, prüft die Versicherung. Auch Fragen zu Obliegenheiten, Fristen oder Selbstbeteiligungen gehören nicht zum Kern des Gutachtens.
Wichtig ist außerdem: Ein Gutachten bildet den Zustand zu einem bestimmten Zeitpunkt ab. Werden Schäden vorschnell beseitigt, ohne sie zu dokumentieren, kann die spätere Prüfung schwieriger werden. Gleichzeitig sollten notwendige Maßnahmen zur Schadenminderung nicht unterbleiben, etwa das Abstellen von Wasser oder das provisorische Sichern einer beschädigten Scheibe.
Was Verbraucher während der Begutachtung beachten sollten
Eine ruhige und sachliche Zusammenarbeit hilft allen Beteiligten. Der Gutachter benötigt Zugang zu beschädigten Bereichen und möglichst genaue Informationen zum Ablauf. Übertreibungen, Vermutungen oder nachträglich veränderte Schadenstellen können zu Missverständnissen führen.
Sinnvoll ist es, eigene Fotos aufzubewahren und sich Notizen zu machen: Wann wurde der Schaden entdeckt? Was wurde sofort unternommen? Wer war vor Ort? Welche Gegenstände wurden beschädigt? Solche Angaben können später wichtig sein, wenn Details geklärt werden müssen.
Verbraucher sollten Fragen stellen dürfen, wenn sie Begriffe oder Feststellungen nicht verstehen. Ein seriöser Gutachter kann erklären, welche Schäden er aufgenommen hat und welche Punkte noch geprüft werden. Die endgültige Entscheidung der Versicherung sollte dennoch schriftlich nachvollziehbar sein.
Häufig gestellte Fragen
Muss ich den Versicherungsgutachter in meine Wohnung lassen?
Wenn die Versicherung einen Schaden prüfen muss, ist eine Besichtigung häufig erforderlich. Versicherungsnehmer haben in der Regel Mitwirkungspflichten, damit der Schaden nachvollziehbar bewertet werden kann. Der Termin sollte jedoch angekündigt und zumutbar sein. Bei Unsicherheiten kann man nach Name, Auftraggeber und Zweck der Besichtigung fragen.
Darf ich bei der Begutachtung eigene Fotos machen?
Ja, eigene Fotos sind meist sinnvoll und können die spätere Kommunikation erleichtern. Sie dokumentieren den Zustand aus Sicht des Versicherungsnehmers und helfen, Details festzuhalten. Wichtig ist, nichts zu manipulieren oder künstlich zu verändern, weil dies die Prüfung erschweren kann.
Was kann ich tun, wenn ich mit dem Gutachten nicht einverstanden bin?
Zunächst sollten die strittigen Punkte genau benannt und mit Unterlagen begründet werden. Hilfreich können zusätzliche Fotos, Rechnungen, Handwerkerangebote oder technische Erläuterungen sein. Bei größeren Differenzen kann ein weiteres Gutachten erwogen werden, wobei die Kostenfrage vorher geklärt werden sollte.
Wie lange dauert es, bis ein Gutachten vorliegt?
Die Dauer hängt von Schadenart, Umfang, Auslastung und benötigten Zusatzinformationen ab. Ein einfacher Kfz-Schaden kann schneller bewertet werden als ein komplexer Gebäudeschaden mit Feuchtigkeitsmessungen. Verzögerungen entstehen oft, wenn Unterlagen fehlen oder weitere Fachleute eingeschaltet werden müssen.
Entscheidet der Gutachter über die Auszahlung der Versicherung?
Nein, der Gutachter liefert vor allem die fachliche Bewertung des Schadens. Die Versicherung entscheidet anschließend anhand des Gutachtens, der Vertragsbedingungen und der Schadenmeldung. Deshalb kann die tatsächliche Regulierung von der reinen Schadenhöhe im Gutachten abweichen.